苏州初级会计职称考试培训班哪家好?苏州新财教育会计辅导中心多年来专业专注从事苏州会计培训,初级会计职称培训,地理位置优越,位于市中心,学习环境优雅,在苏州享有较高的知名度。
2021年考试报名时间为2020年12月7日-12月25日。
考试时间2021年5月15日至19日,5月22日至23日举行(具体考试时间,地点详见准考证)。
报名条件:高中(含高中、中专、职高和技校)及以上毕业。
会计初级职称一年一次考试。
2021年苏州初级会计职称培训班哪儿好? 地址 电话。
课程详情咨询:13073392677,QQ415838978。(方老师)。
微信公众号:Szhkpx(苏州学习中心)。
初级会计职称资格培训QQ群273627913。
苏州新财会计辅导中心用专业证明品牌实力,用责任成就惊人的通过率。
筛选名师授课,学到精髓!
经验老师,具有高度的责任心。
通晓职称考试的技巧与法则,亲自传授考场经验。
精熟的案例教学轻松讲透知识点,让您一下子就学到精髓。
苏州初级会计职称培训哪儿好—苏州新财会计辅导中心把经验传给有梦想的您!!!
地址:地铁4号线三元坊站4号出口人民路877号三元宾馆旁边(图书馆斜对面)新财会计辅导中心。
会计辅导中心初级会计培训班:
会计信息对投资者等信息使用者决策有用应具备的基本特征,主要包括可靠性、相关性、可理解性、可比性、实质重于形式、重要性、谨慎性和及时性等。
一,可靠性
可靠性要求企业应当以实际发生的交易或者事项为依据进行会计确认、计量和报告,如实反映符合确认和计量要求的各项会计要素及其他相关信息,保证会计信息真实可靠、内容完整。
包含两层含义:
1,事儿是真的
2,反映事儿的过程要保持“原汁原味”
【多选题】下列各项中,关于企业会计信息可靠性表述正确的有( )。
A.企业应当保持应有的谨慎,不高估资产或者收益、低估负债或费用
B.企业提供的会计信息应当相互可比
C.企业应当保证会计信息真实可靠、内容完整
D.企业应当以实际发生的交易或事项为依据进行确认、计量和报告
『正确答案』CD
『答案解析』选项A,属于会计信息谨慎性原则;选项B,属于会计信息可比性原则。
二,相关性
相关性要求企业提供的会计信息应当与投资者等财务报告使用者的经济决策需要相关,有助于投资者等财务报告使用者对企业过去、现在或者未来的情况作出评价或者预测。
相关性应以可靠性为基础,即会计信息应在可靠性的前提下,尽可能地做到相关性,以满足投资者等财务报告使用者的决策需要。
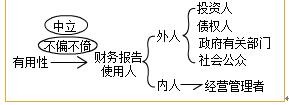
相关性又称为有用性。有用性的原则是不偏不倚,中立性,并不是主要为公司的管理者提供。
三,可理解性
可理解性要求企业提供的会计信息应当清晰明了,以便投资者等财务报告使用者理解和使用。
四,可比性
可比性要求企业提供的会计信息应当具有可比性,此可比性要求企业达到如下标准:
1. 同一企业不同会计期间的可比,即纵向可比。为达到此要求,企业在选择会计方法时,应保证前后期一致,即使发生了会计政策的变更,也应当按规定方法进行会计口径的调整,以保证会计信息的前后期一致。
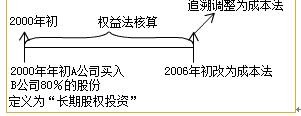
2000年年初A公司购入B公司80%的股份,定义为“长期股权投资”,当时的核算准则为权益法,到2006年年初会计准则发生了更改,改为了“成本法”,准则规定,将企业原来2000年年初到2006年年初六年所有的权益法追溯调整为成本法,相当于在2000年年初购买开始用的就是成本法,这样才能够和2006年之后的数据进行对接,口径一致。
【说明】初级考试不涉及“长期股权投资”,这里主要是理解可比性的原则。
2.同一会计期内,不同企业之间的可比,即横向可比。为了达到此要求,企业应采用国家统一规定的方法进行会计处理。
【关键考点】可比性原则主要测试实务操作是否违反或遵循该原则。
五、实质重于形式
(一)实质指的是经济实质(会计观点),形式指的是法律形式(法律观点),此原则要求企业在进行会计处理时,应当以经济实质为准,而不仅仅以交易或事项的法律形式为依据。
(二)实务中的应用案例
1.合并报表的编制;
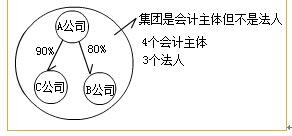
A公司持有B公司80%的股份,A公司持有C公司90%的股份,A公司为母公司;B公司和C公司为子公司;A公司、B公司和C公司为集团,即有4个会计主体,3个法人(集团不是法人)。即会计上认为集团是会计主体要编制合并报表,而法律上认为集团不是会计主体,不编制合并报表,体现了实质重于形式。
【说明】初级考试不涉及“合并报表的编制”,这里主要理解合并报表体现实质重于形式。
2.融资租赁的会计处理;
【关键考点】掌握实务应用案例。
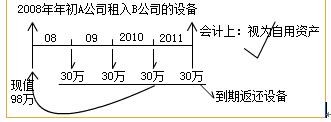
2008年年初A公司融资租入B公司的一台设备,公允价值100万元,租期4年,分别在年底支付30万租金,2011年底设备到期返还给B公司。四年每年年底支付30万元,折现到2008年年初现值为98万元(关于现值的计算在后面章节涉及)。
法律上的观点:因为A公司租入B公司设备,所以法律上,该设备的产权归B公司所有,应当在B公司的账上体现,不应该在A公司账上体现。
会计上的观点:相当于A公司分期付款购买了B公司的设备,所以会计上认为,该设备视为A公司的资产,所以该设备在A公司的账上描述。
六、重要性
(一)对于会计业务的处理要抓住重点。重要性要求企业提供的会计信息应当反映与企业财务状况、经营成果和现金流量有关的所有重要交易或者事项。
(二)重要程度的判断
具备如下条件之一,即可认定为重要事项:
1.金额规模达到一定程度时,应界定为重要信息;
2.指标本质上属于重要信息,比如净利润。
(三)实务中的应用案例
1.中期报告没有必要像年报那样披露详细的附注信息;
2.存货盘盈与固定资产盘盈的差异处理。
【关键考点】关注实务应用案例。
七、谨慎性
(一)谨慎性原则要求企业对交易或事项进行会计确认、计量和报告时保持应用的谨慎,不应高估(可能的)资产或者收益、低估(可能的)负债或者费用。
(二)实务中的应用案例
1.资产减值准备的计提;
包括:固定资产减值准备、无形资产减值准备、存货跌价准备、坏账准备。
2.加速折旧法。
【关键考点】关注实务应用案例。
八、及时性
及时性要求企业对于已经发生的交易或者事项,应当及时进行会计确认、计量和报告,不得提前或者延后。